


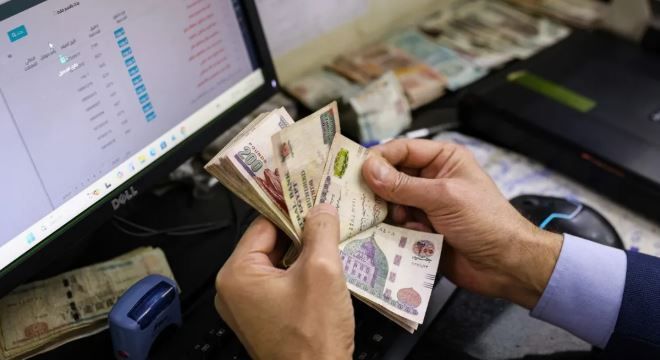
جنينة: رفع الفائدة يستهدف دعم ثقة المستثمرين الأجانب
البهي: الصناعة لا تتحمل هذه المستويات من الفائدة وله جانب إيجابى بالنسبة للاقتصاد
تتباين التأثيرات الناتجة عن عودة سياسة التشديد النقدي مرة أخرى على القطاعات المختلفة، إذ يرى خبراء الاقتصاد أن زيادة معدلات الفائدة خطوة استباقية تحمي الجنيه من الانهيار وتحافظ على استثمارات الأجانب في أدوات الدين، بينما يرى المصنعين ومحللي أسواق المال أن التداعيات ستكون سلبية بشكل كبير على الصناعة وعلى مستثمري البورصة المصرية.
وقرر البنك المركزي المصري، في اجتماعه أمس الأول الخميس، رفع أسعار الفائدة لأول مرة منذ نحو عامين ونصف أسعار الفائدة مخالفا توقعات أغلب المحللين وسط تزايد مخاطر الضغوط التضخمية المحتملة وحالة عدم اليقين المرتبط بحرب إيران.
وقررت لجنة السياسة النقدية رفع أسعار العائد الأساسية بواقع 100 نقطة أساس، ليصل سعرا عائد الإيداع والإقراض لليلة واحدة إلى 20% و21% على الترتيب، وسعر العملية الرئيسية للبنك المركزي إلى 20.5%، كما رفعت سعر الائتمان والخصم إلى 20.5%.
"تصرف صائب"
ويرى الخبير الاقتصادي مدحت نافع أن قرار البنك المركزي برفع أسعار الفائدة هو التصرف الصائب، بعيدًا عن ضغوط المالية العامة، في ضوء الضغوط على سعر الصرف وخروج الأموال الساخنة واتجاهات السياسة النقدية الأمريكية.
وأضاف نافع لـ«الشروق» أن القرار صحيح من حيث التوقيت، باعتباره إجراءً احترازيًا يستهدف الحد من الضغوط التضخمية، والحفاظ على جاذبية الاستثمار في الجنيه المصري، وتقليص مخاطر استمرار تراجع سعر الصرف.
ومن جانبه، قال محمد فؤاد، الخبير الاقتصادي لـ«الشروق» إن رفع الفائدة يمثل قرارًا وقائيًا، ويستهدف إدارة السيولة وتوجيه رسالة واضحة بشأن الالتزام بالعودة إلى مستهدف التضخم، واستباق استمرار الضغوط بدلًا من انتظار ظهور أثرها بالكامل في البيانات الفعلية.
وأضاف أن إعلان المستهدف وحده لا يكفي لتوجيه توقعات التسعير في الاسواق، حيث أن تحركات الدولار والتكلفة تمنح السوق وزنًا أكبر من المسار المعلن للأسعار، وهو ما يعكس فجوة في المصداقية كانت تستدعي التحرك.
ويستهدف المركزي بلوغ متوسط معدل التضخم نطاق 7% (± 2 نقطة مئوية) أي من 5% إلى 9% في الربع الرابع من عام 2026، ونطاق 5% (± 2 نقطة مئوية) أي من 3% إلى 7% في الربع الرابع من عام 2028.
وارتفع معدل التضخم السنوي لإجمالي الجمهورية ليصل إلى 12.8% خلال سبتمبر الماضي، مقابل 12.7% في أغسطس السابق، بالتزامن مع تسارع التضخم الشهري الذي صعد بنسبة 1.5%، وفق بيانات سابقة للجهاز المركزي للتعبئة العامة والإحصاء.
تسريع تهدئة الطلب على الدولار
من جانبه، قال هاني جنينة، رئيس وحدة البحوث بشركة الأهلي فاروس لتداول الأوراق المالية، إن «المركزي» يستهدف تسريع تهدئة الطلب على الدولار، بما يساعد على استقرار سعر الصرف عند مستوياته الحالية، معتبرًا أن القرار يمثل خطوة إيجابية في هذا الاتجاه.
وأوضح أن رفع الفائدة يدعم توقعات المستثمرين الأجانب، ويوجه رسالة بأن البنك المركزي يسعى إلى الحفاظ على استقرار معدلات التضخم ومنع انفلات توقعاته، واصفًا القرار بأنه خطوة جريئة وقوية، رغم وجود سعر فائدة حقيقي يبلغ نحو 5%.
ومن جهة أخرى، قال الخبير الصناعي محمد البهي إن القرار سيكون له تأثير سلبي على توسع النشاط الاقتصادي بشكل عام، وأن الصناعة لا تتحمل هذه المستويات من الفائدة.
وأوضح البهي أن الصادرات المصرية في الأسواق الخارجية تتأثر بهذا القرار، بسبب منافستها لقطاع واسع من المصانع العاملة في دول تقل فيها أسعار الفائدة إلى أقل من ربع مستوياتها في مصر.
وأشار إلى أن تكلفة إنشاء المصانع حاليًا تصل إلى أربعة أضعاف ما كانت عليه سابقًا، وأن رفع الفائدة سيزيد هذه التكلفة، إلى جانب ارتفاع أسعار مدخلات الإنتاج.
ومن جانبه، قال أحمد عبدالحميد، رئيس غرفة صناعة مواد البناء، إن تأثير القرار على القطاع الصناعي سلبي بالفعل، لكنه أقل من حجم التأثير الذي كان سيترتب على عدم اتخاذه، مشيرًا إلى أن القطاع يعاني بالفعل من تراجعات كبيرة منذ فترات، ويتحمل ارتفاعات متتالية في تكاليف الإنتاج منذ سنوات.
وأضاف أن المنتج المصري قد يتحمل زيادة أسعار الفائدة، لكنه يفقد فرصًا في الأسواق الخارجية نتيجة ارتفاع تكاليف الإنتاج منذ فترة.
أما بالنسبة لتداعيات القرار على أسواق المال، فيقول مينا رفيق، خبير أسواق المال، إن القرار سيضغط على الشركات التي تحمل أعباء ديون مرتفعة نظرا لارتفاع تكلفة التمويل والمصاريف الرأسمالية، مما يؤثر سلباً على هوامش ربحيتها، كما أن المستثمرين سيتجهون إلى الأدوات الثابتة على حساب الأسهم مما ستشكل سلبا على البورصة.
وأشار إلى أن هناك قطاعات ستستفيد بشكل مباشر من القرار، وعلى رأسها قطاع البنوك، بالإضافة إلى الشركات التي تمتلك سيولة نقدية ضخمة وودائع بنكية للاستفادة من الفوائد المرتفعة، بينما تعد القطاعات الاستهلاكية، العقارات، والخدمات المالية غير المصرفية المرتبطة بالتمويل الاستهلاكي الأكثر عرضة للضغوط والنشاط السلبي.
ويقول الخبير الاقتصادي إيهاب سعيد، إن رفع أسعار الفائدة سيمثل عامل ضغط على أداء البورصة خلال الفترة المقبلة، في ظل توقعات ارتفاع التضخم والضغوط المرتبطة بسعر الدولار، موضحا أن صعود الأسهم مؤخرا قد يكون مجرد ارتداد تصحيحي لتعويض جزء من الخسائر السابقة، وليس بداية لاتجاه صاعد مستدام.


0 تعليق